
你问“5万杠杆50万亏了要赔多少钱”,先把两个概念拆开:保证金与名义本金。常见理解是:你只投入5万保证金,但用它撬动相当于50万的交易规模(大致对应10倍杠杆)。当标的价格下跌造成亏损,亏损金额通常按名义规模计算;若账户权益不足以覆盖维持保证金,就可能触发强制平仓(强平),从而把“你要赔多少”变成“你是否被强平、以及强平后仍是否有欠款”。
权威口径方面,交易所与监管框架普遍强调保证金管理与风险控制机制。以证监会关于证券期货的风险提示与交易规则原则为参考,其核心逻辑是:杠杆放大的是盈亏计算基数,而不是你“手上剩多少钱”。(不同品种与平台细则不同,但“保证金不足→风控处置”是共通机制。)
假设你的名义规模为50万,杠杆放大倍数约为10。若标的从买入价到卖出价出现某个跌幅Δ,名义亏损大致为:
亏损 ≈ 50万 × Δ
例如跌幅10%,则名义亏损约为5万。此时你的初始保证金也是5万,权益可能接近归零;如果再叠加买卖价差(滑点/点差)与手续费,账户很可能提前被风控处理。
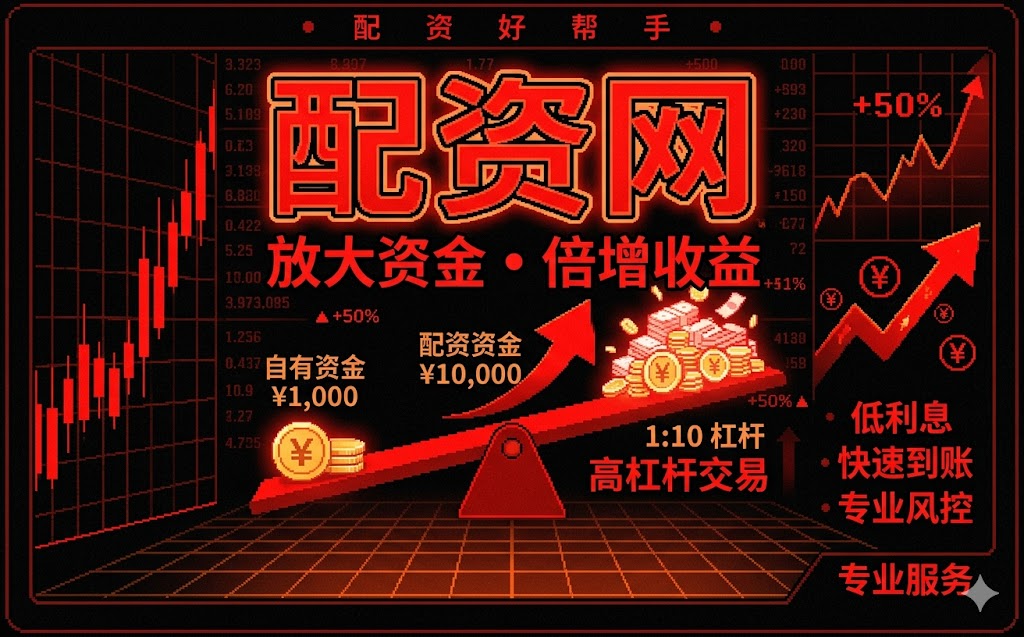
你提到“买卖价差”,它在杠杆交易里会显著影响盈亏拐点:同样的趋势,你可能需要更大的反向价格移动才能覆盖成本。价差包含点差、滑点、以及可能的交易佣金/印花税等。尤其在波动加剧或流动性不足时,价差会比日常回测更“咬人”。因此更真实的测算是:把手续费和预期滑点折算进Δ的等效成本。
“收益增幅”本质是:价格变动带来名义盈亏,而你只投入保证金。比如标的上涨10%,名义盈利约5万,若你投入也是5万,就会呈现“翻倍”的错觉。但问题在于:当市场反向时,你同样会被名义亏损吞噬。
这对应“投资者行为分析”里常见的偏差:一是叠加资金后更愿意冒险(风险承受被错估);二是损失厌恶让部分人不愿及时止损,期望“反弹回来”;三是锚定效应把盈亏锚在“我当初想赚到多少”,却忽视交易系统的风控触发阈值。
因此同样的“亏了”,有人是账面轻微浮亏,有人直接在盘中被强平。强平不是“你赚不回来了”的情绪结果,而是规则把你从“概率”里拉回“确定性”。
要判断“要赔多少钱”的落点,不要只盯跌幅,还要看波动是否扩大、买卖盘是否失衡。市场形势研判的要点包括:一是宏观与行业消息引发的方向性冲击;二是波动率上升导致的滑点扩大;三是成交量下降时的流动性风险。流动性差时,价差与滑点会扩大,相当于你的等效Δ更大,强平更容易发生。
同时,杠杆交易对“节奏”很敏感。盘中快速跳变会比慢跌更容易触发风控,因为保证金权益曲线下滑速度更快。
股市交易时间通常分为集合竞价、连续竞价与收盘前后阶段。实际成交在开盘与收盘阶段更容易出现价差与滑点变化。若你的交易发生在波动更集中的时段,买卖价差会更不友好,进而影响你“还能撑多久”。
另外,“平台市场适应性”体现在:风控模型的响应速度、强平执行的流动性条件、以及保证金计算方式是否考虑了持仓盯市与费用。不同平台可能在触发阈值、追加保证金通知机制上存在差异,但总体都会围绕保护系统稳定与控制杠杆风险。
因此,当你问“要赔多少”,最稳妥的做法是:用平台的保证金规则(维持保证金比例、强平触发条件、强平后是否允许负债)先定“上限与路径”,再用50万×Δ估算名义亏损,最后把买卖价差与费用折算进去。
一句话记住:杠杆让盈亏以名义规模计价,最终赔多少由“规则处置路径”决定,而不是你主观感觉。
评论
文里把“保证金”和“名义本金”拆开讲得很清楚。以前总以为亏了就是亏我那5万,结果其实是按50万的价差在算,还会被强平规则直接打断。
最触动的是“强平不是情绪结果,而是规则把概率拉回确定性”。同样跌幅有人只是浮亏,有人盘中就被强平,关键在维持保证金和处置路径。
作者强调把手续费和滑点折进等效Δ,这点很现实。回测用理想价差往往乐观,波动加剧或流动性差时成本会更咬人,拐点也会提前。
文末的复盘口径我觉得很实用:先看名义规模与保证金,再看Δ、再核对是否触发追加或强平。以后不再只盯K线跌幅,顺序要对。